Domain wirtschaftsweg.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsweg.de um.
Sind Sie am Kauf der Domain
wirtschaftsweg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsweg.de kaufen?
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **

Ähnliche Suchbegriffe für Schlussbilanz
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
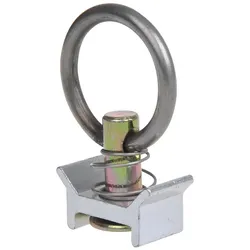
ProPlus 342164 Einzelschienen-Ladungssicherung für Flugzeug- und GüterverkehrDie ProPlus 342164 Halterung ermöglicht einen beweglichen Befestigungspunkt an der Airline-Schiene. Sie verfügt über einen federbelasteten Verriegelungsmechanismus, einen D-Ring mit 35 mm Durchmesser und eine Tragfähigkeit von 450 kg.3,09 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Infrastruktur, Fachbücher von Steffen RichterEisenbahnschienen, Telegrafendrähte, Wasserleitungen, aber auch der bürokratische Apparat, das Gesundheitsamt oder das Banken- und Börsenwesen - mit der Entwicklung des modernen technischen und administrativen Apparates in der zweiten Hälfte des 19. Jahrhunderts etablierte sich auch der Ausdruck 'Infrastruktur', der bald zu einem Passepartout für die Versprechen von Stabilität, reibungsfreien Abläufen und Dauermobilität wurde. Steffen Richter zeigt in seiner grossen kulturgeschichtlichen Untersuchung, wie die Infrastruktur zwischen 1848 und 1914 in Werken von Ernst Jünger, Max Weber, Wilhelm Raabe, Gustav Freytag, Friedrich Spielhagen, Heinrich Seidel, Theodor Fontane und anderen als Agent der Selbstermächtigung der Subjekte gefeiert und als hart, kalt und entfremdet kritisiert wurde. So werden Unbehagen und Faszination jener Tiefenstrukturen erfahrbar, auf denen unsere Gesellschaft auch basiert.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Digitalisierung in Industrie, Handel und Logistik, Fachbücher von Christoph Gross, Roland PfennigDieses Buch beschreibt ausführlich alle Aspekte der Digitalisierung in Industrie, Handel und Logistik. Es zeigt, wie wichtig es ist, sämtliche Funktionen, Daten und Prozesse für die entsprechenden Bereiche abzubilden und deren Relevanz für das Unternehmen zu prüfen. Zahlreiche Beispiele ermöglichen einen Einblick in die praktische Umsetzung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ProPlus 342164 Einzelschienen-Ladungssicherung für Flugzeug- und GüterverkehrDie ProPlus 342164 Halterung ermöglicht einen beweglichen Befestigungspunkt an der Airline-Schiene. Sie verfügt über einen federbelasteten Verriegelungsmechanismus, einen D-Ring mit 35 mm Durchmesser und eine Tragfähigkeit von 450 kg.3,09 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Infrastruktur, Fachbücher von Steffen RichterEisenbahnschienen, Telegrafendrähte, Wasserleitungen, aber auch der bürokratische Apparat, das Gesundheitsamt oder das Banken- und Börsenwesen - mit der Entwicklung des modernen technischen und administrativen Apparates in der zweiten Hälfte des 19. Jahrhunderts etablierte sich auch der Ausdruck 'Infrastruktur', der bald zu einem Passepartout für die Versprechen von Stabilität, reibungsfreien Abläufen und Dauermobilität wurde. Steffen Richter zeigt in seiner grossen kulturgeschichtlichen Untersuchung, wie die Infrastruktur zwischen 1848 und 1914 in Werken von Ernst Jünger, Max Weber, Wilhelm Raabe, Gustav Freytag, Friedrich Spielhagen, Heinrich Seidel, Theodor Fontane und anderen als Agent der Selbstermächtigung der Subjekte gefeiert und als hart, kalt und entfremdet kritisiert wurde. So werden Unbehagen und Faszination jener Tiefenstrukturen erfahrbar, auf denen unsere Gesellschaft auch basiert.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
Ähnliche Suchbegriffe für Schlussbilanz
-
Infrastruktur-Arbeit, Fachbücher von Gabriele SchabacherInfrastrukturen bilden das Fundament moderner Gesellschaften. Sie ermöglichen die Zirkulation von Dingen, Personen, Daten und Energie und sind damit wirkmächtige Mediatoren. Wenn diese Prozesse reibungslos funktionieren, sind Infrastrukturen unscheinbar. Im Fall von Störungen jedoch treten sie als solche in den Vordergrund. Was dann sichtbar wird, ist die Vielzahl der an ihnen beteiligten menschlichen und nicht-menschlichen Akteure. Und nicht nur das: Deutlich wird auch eine spezifisch prozessuale Dimension von Infrastrukturen, ihre Infra-Agency, die sich als Arbeit von und an Infrastrukturen verstehen lässt. Denn Infrastrukturen befinden sich dauerhaft in einem Zustand der Instabilität, auf den sich Kulturtechniken der Erhaltung richten: Prozessen des Verfalls und der Zerstörung arbeiten unentwegt Reparatur, Wartung und andere Tätigkeiten der Sorge entgegen, die damit zugleich zur Veränderung von Infrastrukturen beitragen. Die Frage nach der Zeitlichkeit von Infrastrukturen steht deshalb im Mittelpunkt dieses Buches. Es leistet gleichermassen einen Beitrag zur Kultur- und Mediengeschichte der Moderne und zur ökologischen Debatte der Gegenwart.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Logistik, Schulbücher von Christian EisenschinkMehr als 200 Klausuraufgaben zur effektiven Vorbereitung auf die Prüfung. Mit den mehr als 200 klausurtypischen Aufgaben dieses Buches schaffen Sie sich in kürzester Zeit eine solide Basis für eine erfolgreiche IHK-Prüfung. Eng angelehnt an die Originalprüfungen werden alle prüfungsrelevanten Themen im Bereich Logistik abgedeckt und garantieren eine umfassende Vorbereitung: Musterlösungen zu jeder Aufgabe helfen Ihnen, Ihren Wissensstand zu überprüfen und vorhandene Wissenslücken gezielt zu schliessen. Detaillierte Erläuterungen veranschaulichen den Weg zur Lösung und geben Sicherheit. Das Glossar mit allen wichtigen Fachbegriffen garantiert Ihnen den schnellen Zugriff auf benötigte Informationen. Zahlreiche Prüfungstipps zeigen Ihnen, worauf es in der Prüfung ankommt. Auf das Wesentliche konzentriert vermittelt Ihnen dieser Band alles, was Sie für eine erfolgreiche Prüfung können und wissen müssen. Inhaltsverzeichnis: 1. Grundlagen der Logistik. 2. Einkaufs- und Beschaffungsprozess 2.1 Einkaufsprozess 2.2 Beschaffungsprozess 3. Materialwirtschaft und Lagerhaltung 3.1 Materialwirtschaft 3.2 Lagerhaltung 4. Wertschöpfungskette 4.1 Fertigungsprinzipien 4.2 Transportsysteme 4.3 Verpackung, Warenausgang und Verladung 4.4 Entsorgung 5. Aspekte der Rationalisierung 5.1 Optimierung des Produkt-Portfolios 5.2 Weltweiter Einkauf, Prozesse und Verschwendung 6. Spezielle Rechtsaspekte 6.1 Einkaufsverträge 6.2 Verkaufsverträge 6.3 Zollrecht bei Im- und Export 6.4 Abfallwirtschaft Lösungen Formeln Glossar Literaturverzeichnis Stichwortverzeichnis.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
-
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.